
Una empresa puede ser propietaria de la nave industrial desde la que desarrolla su actividad y, al mismo tiempo, tener una parte importante de su capital inmovilizada en ese inmueble.
El sale & leaseback inmobiliario permite transformar ese patrimonio inmobiliario en liquidez sin necesidad de trasladar la actividad: la empresa vende la nave a un inversor y, simultáneamente, firma un contrato de arrendamiento para continuar utilizándola.
Es una alternativa que puede resultar especialmente interesante para compañías industriales que necesitan liberar capital para financiar crecimiento, nuevas inversiones o proyectos estratégicos, pero que no quieren abandonar una ubicación que resulta clave para su actividad.
Ahora bien, vender una nave para continuar ocupándola como arrendatario no siempre es la mejor decisión. Hay que analizar el valor del inmueble, la renta futura, la duración del contrato, las necesidades de la empresa y el destino que tendrá el capital obtenido.
¿Qué es un sale & leaseback inmobiliario?
El sale & leaseback, también denominado venta con arrendamiento posterior, consiste en realizar dos operaciones vinculadas:
- La empresa propietaria vende el inmueble a un inversor.
- La empresa continúa ocupándolo en régimen de alquiler, mediante un contrato pactado normalmente al mismo tiempo que la compraventa.
De esta manera, el propietario-usuario obtiene liquidez por la venta y mantiene la continuidad de su actividad en la misma nave.
Es importante diferenciarlo de una compraventa convencional. En un sale & leaseback, la continuidad del uso del inmueble por parte del vendedor es una parte esencial de la operación.
En determinados supuestos, además, la calificación contable y fiscal de la operación puede requerir un análisis específico. El TEAC ha considerado que determinadas operaciones de lease-back pueden tener naturaleza financiera cuando el arrendatario mantiene la posesión del inmueble y la finalidad de la operación es obtener financiación.
Por eso, antes de estructurar una operación de este tipo, es recomendable contar con asesoramiento inmobiliario, financiero, fiscal y legal.
¿Cómo funciona un sale & leaseback de una nave industrial?
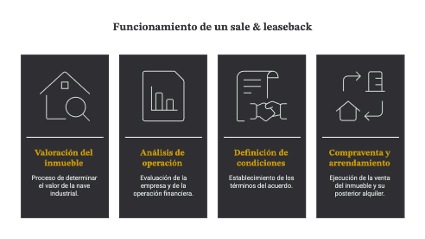
Aunque cada operación se estructura de manera diferente, el proceso suele seguir varias fases.
1. Valoración del inmueble
El primer paso es determinar el valor de mercado de la nave industrial y analizar sus características: ubicación, superficie, estado, calidad constructiva, rentabilidad potencial y demanda inversora.
No es lo mismo comercializar una nave industrial convencional que un activo logístico moderno ubicado en un corredor estratégico.
2. Análisis de la empresa y de la operación
El inversor no analiza únicamente el edificio. También tendrá en cuenta el perfil del usuario, su solvencia, actividad y capacidad para asumir el alquiler durante el plazo pactado.
En un sale & leaseback, el contrato de arrendamiento forma parte del atractivo de la inversión.
3. Definición de las condiciones
Se negocian aspectos como:
- Precio de compraventa.
- Renta inicial.
- Duración del contrato.
- Revisiones de renta.
- Gastos y responsabilidades de mantenimiento.
- Garantías.
- Posibles opciones de ampliación.
- Condiciones de salida o renovación.
4. Compraventa y arrendamiento
Una vez acordadas las condiciones, se formaliza la transmisión del inmueble y el contrato que permite a la empresa continuar utilizando la nave.
El resultado es que la compañía deja de ser propietaria del inmueble, pero mantiene su actividad en la misma ubicación.
¿Qué ventajas tiene para el propietario-usuario?
La principal razón para estudiar un sale and leaseback de una nave industrial es convertir un activo inmobiliario en liquidez sin interrumpir la actividad.
Liberar capital inmovilizado
Una nave industrial puede representar una parte significativa del patrimonio de una empresa. Al venderla, el capital que estaba vinculado al inmueble puede destinarse a otros objetivos.
Por ejemplo:
- Financiar una ampliación.
- Adquirir maquinaria.
- Abrir una nueva línea de negocio.
- Reducir endeudamiento.
- Reforzar la tesorería.
- Financiar adquisiciones.
- Invertir en nuevas instalaciones.
La clave está en que el capital obtenido tenga un uso estratégico capaz de generar suficiente valor para compensar el coste futuro del alquiler.
Mantener la ubicación
Para muchas empresas, trasladarse no es una opción sencilla.
Una ubicación concreta puede ser importante por la proximidad a clientes y proveedores, la disponibilidad de trabajadores, las conexiones viarias o la inversión ya realizada en instalaciones.
El sale & leaseback permite monetizar el inmueble sin necesidad de trasladar inmediatamente la actividad.
Obtener liquidez sin aumentar necesariamente la deuda financiera
La operación transforma parte del patrimonio inmobiliario en liquidez mediante una venta, en lugar de recurrir directamente a una nueva financiación garantizada por el inmueble.
Sin embargo, esto no significa que sea siempre más barato que financiarse. El coste del alquiler futuro y las condiciones de la operación deben compararse con las alternativas de financiación disponibles.
¿Cuándo puede tener sentido hacer un sale & leaseback?
No existe una respuesta universal. Puede tener sentido, especialmente cuando se combinan varias circunstancias.
- La empresa necesita capital para crecer. Si la compañía tiene un proyecto de expansión con una rentabilidad esperada atractiva, vender un inmueble que no necesita poseer para desarrollar su actividad puede liberar recursos para ese crecimiento.
- El inmueble tiene un valor elevado. Cuanto mayor sea el valor del activo respecto a las necesidades patrimoniales de la empresa, mayor puede ser el interés en estudiar una monetización.
- La ubicación es estratégica. Si trasladarse supondría perder clientes, aumentar costes logísticos o realizar una inversión elevada en una nueva instalación, continuar ocupando el mismo inmueble puede ser especialmente interesante.
- La empresa quiere concentrar recursos en su actividad principal. Una compañía industrial puede considerar que su ventaja competitiva está en fabricar, distribuir o prestar servicios, no necesariamente en ser propietaria de los inmuebles que utiliza.
En ese caso, puede plantearse convertir parte del patrimonio inmobiliario en capital destinado al negocio.
¿Cuándo puede no ser recomendable hacer un sale & leaseback?
También hay situaciones en las que conviene valorar alternativas antes de vender.
Por ejemplo, puede no ser adecuado si:
- La empresa necesita controlar el inmueble a largo plazo.
- Existe una fuerte expectativa de revalorización y se quiere conservar el activo.
- La renta futura resulta demasiado elevada respecto al coste actual de ocupación.
- La compañía tiene previsto cambiar de ubicación próximamente.
- El capital obtenido no tiene un destino claro.
- Las condiciones del contrato limitan demasiado la flexibilidad futura.
La pregunta clave no debería ser “¿cuánto dinero puedo obtener por la nave?”, sino “¿qué gano al liberar ese capital y cuánto me cuesta dejar de ser propietario?”.
Ejemplo de sale & leaseback de una nave industrial
Imaginemos una empresa propietaria de una nave industrial valorada en 4 millones de euros.
La compañía decide vender el inmueble a un inversor y acuerda simultáneamente continuar ocupándolo durante 15 años, con una renta inicial de 18.000 € mensuales.
La operación podría plantearse, de forma simplificada, así:
| Concepto | Ejemplo |
| Valor de la nave | 4.000.000 € |
| Liquidez bruta obtenida por la venta | 4.000.000 € |
| Duración inicial del alquiler | 15 años |
| Renta inicial | 18.000 €/mes |
| Renta anual inicial | 216.000 € |
| Uso del inmueble | La empresa continúa en la nave |
Los 4 millones de euros no representan necesariamente la liquidez neta disponible, ya que habrá que considerar impuestos, gastos de transmisión, costes de la operación y cualquier otra obligación que corresponda.
Del mismo modo, los 18.000 € mensuales son únicamente un ejemplo. La renta real dependerá del valor del activo, su rentabilidad, la ubicación, las condiciones del mercado y los términos negociados.
El análisis financiero debería comparar el coste total del alquiler durante el horizonte previsto con el rendimiento que la empresa puede obtener destinando los 4 millones de euros a su negocio.
¿Qué fiscalidad tiene un sale & leaseback?
La fiscalidad es uno de los puntos que más cuidado requiere.
En España, no existe una única respuesta fiscal aplicable a cualquier sale & leaseback. El tratamiento puede depender de factores como la naturaleza del inmueble, la condición de las partes, la estructura jurídica y económica de la operación y su tratamiento contable.
Además, la calificación de determinadas operaciones de lease-back como operaciones financieras puede afectar a su tratamiento a efectos del IVA. El TEAC ha reiterado que, cuando el usuario mantiene la posesión y la finalidad exclusiva es obtener financiación, puede considerarse una operación financiera única y no una entrega de bienes.
Por otro lado, la empresa deberá analizar las consecuencias fiscales derivadas de la transmisión del inmueble y del posterior arrendamiento. Las rentas satisfechas por el alquiler de inmuebles afectos a una actividad económica pueden tener consideración de gasto fiscalmente deducible, de acuerdo con las reglas aplicables y siempre que se cumplan los requisitos correspondientes.
Por la complejidad de estos aspectos, los efectos fiscales y contables deben estudiarse caso por caso antes de firmar la operación.
¿Qué debe analizar una empresa antes de vender su nave?
Antes de tomar una decisión, recomendamos valorar conjuntamente al menos estos puntos:
- Valor del inmueble. ¿Cuál es su valor real de mercado?
- Renta futura. ¿Qué alquiler tendría que asumir la empresa y cómo evolucionaría durante el contrato?
- Horizonte de ocupación. ¿Cuántos años necesita realmente permanecer en la ubicación?
- Destino del capital. ¿Para qué se utilizará la liquidez obtenida?
- Rentabilidad alternativa. ¿Qué retorno puede generar el capital si se reinvierte en la actividad?
- Flexibilidad. ¿El contrato permite adaptar la superficie o ampliar el plazo si cambian las necesidades?
- Fiscalidad y contabilidad. ¿Qué efectos tendrá la transmisión y el posterior arrendamiento?
- Coste de oportunidad. ¿Qué se pierde al dejar de ser propietario del inmueble?
Este análisis permite determinar si el sale & leaseback es realmente una herramienta estratégica o simplemente una forma de obtener liquidez a corto plazo.
Preguntas frecuentes sobre sale & leaseback inmobiliario
¿Una empresa puede vender su nave y seguir utilizándola?
Sí. Precisamente esa es la característica fundamental de un sale & leaseback inmobiliario: el propietario vende el inmueble y continúa utilizándolo como arrendatario mediante un contrato de alquiler pactado con el comprador.
¿El sale & leaseback es una forma de financiación?
Puede tener una finalidad financiera, pero su tratamiento jurídico, contable y fiscal depende de cómo esté estructurada la operación. El TEAC ha reconocido que determinadas operaciones de lease-back pueden calificarse como operaciones financieras cuando concurren determinadas circunstancias.
¿Qué empresas pueden plantearse un sale & leaseback?
Puede ser especialmente interesante para empresas propietarias de naves industriales, logísticas u otros activos que necesitan liberar capital, pero que quieren continuar utilizando sus instalaciones.
¿Es mejor vender una nave o mantenerla en propiedad?
Depende de la estrategia financiera y operativa de cada empresa. Hay que comparar el valor que puede obtenerse por la venta, el coste futuro del alquiler y el uso que se dará al capital liberado.
¿Estás valorando un sale & leaseback para tu nave industrial?
Un sale & leaseback inmobiliario puede ser una herramienta para transformar patrimonio inmobiliario en liquidez sin tener que abandonar una ubicación estratégica. Pero para que tenga sentido, la operación debe analizarse desde una perspectiva inmobiliaria, financiera y empresarial.
En INMOKING estudiamos las características del activo, su valor de mercado y el contexto de la operación para ayudar a propietarios-usuarios a valorar alternativas de monetización de sus naves industriales y logísticas.
Si estás estudiando la venta de una nave, pero necesitas continuar desarrollando tu actividad en ella, contacta con nosotros y podemos analizar contigo si una operación de sale & leaseback puede encajar con tus objetivos.